Exklusiv für Selbstständige, Freiberufler & GmbH-Inhaber
Altersvorsorgedepot:
Warum die neue Rentenreform
für Selbstständige ohne Strategie zur Kostenfalle wird.
Lass dein Kapital nicht in staatlichen Standardlösungen oder alten Garantieverträgen stecken. Erfahre, wie du das neue Altersvorsorgedepot optimal mit deinem Firmen- und Privatvermögen verzahnst.
35+ Jahre Praxis-Expertise | 6.000+ Beratungen | 100 % digital & ortsunabhängig
Exklusiv für Selbstständige & GmbH-Inhaber
Altersvorsorgedepot: Warum die Rentenreform zur Kostenfalle wird.
Lass dein Kapital nicht in Standardlösungen oder alten Garantieverträgen stecken. Erfahre, wie du das neue Altersvorsorgedepot optimal nutzt.
Trifft das auf dich zu?
Selbstständig, Freiberufler oder GmbH-Inhaber
Du schaffst Wert in deinem Unternehmen – und möchtest das auch steueroptimiert für deinen Ruhestand nutzen.
Besorgt wegen Altersvorsorge
Du hast Altverträge mit Garantien oder fragst dich, ob private Vorsorge ohne Steuerhebel sinnvoll ist.
Offen für die Rentenreform
Du möchtest verstehen, wie das neue Altersvorsorgedepot wirklich funktioniert – statt in Standardlösungen zu landen.
Die 3 teuersten Fehlschlüsse
bei der Rentenreform
Die Bundesregierung hat mit der neuen Rentenreform große Versprechen gemacht. Doch ohne individuelle Strategie werden viele Selbstständige und GmbH-Inhaber sie als teure Kostenfalle erleben. Hier sind die drei größten Fehler, die du vermeiden musst.
Fehler 1
Die staatliche Standard-Falle
Der Staat plant ein vereinfachtes Standarddepot für die Masse. Ohne individuelle Strategie drohen unflexible Einheitslösungen, die weder zu deinen schwankenden Unternehmereinkommen noch zu deinem persönlichen Risikoprofil passen.
Die Realität: Standardportfolios sind für den Durchschnitt optimiert – nicht für Unternehmer mit volatilen Einkommen, wechselnden Liquiditätsbedarfen und individuellen Steuersituationen.
Fehler 2
GmbH-Steuerhebel ignoriert
Wer als GmbH-Inhaber private Vorsorge im Altersvorsorgedepot aufbaut, ohne vorher die GmbH-Ebene zu prüfen, zahlt Beiträge aus bereits versteuertem Netto – statt bis zu 45 % Steuervorteile über Betriebsausgaben zu nutzen.
Die mathematische Folge: Du spendierst dem Finanzamt Millionen an Steuervorteil-Chancen, die dir rechtlich zustehen.
Fehler 3
Altverträge verstauben lassen
Alte Riester- oder Garantiepolicen werden aus Trägheit weiterbespart. Die Reform schafft den Rahmen, kapitalvernichtende Garantiekonstrukte aufzubrechen und Kapital in ertragsstarke 100 % ETF-Strukturen zu überführen. Wer das nicht nutzt, wirft Rendite weg.
Die versteckte Bremse: Jedes Jahr, das du in einem alten Garantievertrag weitersparst, kostet dich bei 30 Jahren Laufzeit ein signifikantes Vermögen im Ruhestand.
Die 3 teuersten Fehler
bei der Reform
Fehler 1
Die staatliche Standard-Falle
Starres One-size-fits-all Massenprodukt statt individueller Lösung. Standardportfolios passen nicht zu schwankenden Unternehmereinkommen.
Fehler 2
GmbH-Steuerhebel ignoriert
Wer privat vorsorgt, ohne die GmbH-Ebene zu nutzen, zahlt aus bereits versteuertem Netto – statt bis zu 45 % Steuervorteile zu nutzen.
Fehler 3
Altverträge verstauben lassen
Alte Garantiepolicen werden weiterbespart. Die Reform schafft die Chance, sie aufzubrechen – wer das nicht nutzt, wirft Rendite weg.
Was die Finanzwissenschaft über deine Altersvorsorge sagt
Der häufigste Einwand lautet: „Aber Garantien geben mir doch Sicherheit!“ Was die Wissenschaft dazu sagt, ist eindeutig.
William F. Sharpe
Nobelpreis für Wirtschaft
Sharpe bewies mathematisch: Starre Kapitalgarantien zerstören auf langen Laufzeiten die Rendite drastisch und vollkommen unnötig. Sein Fazit: Fokus auf reale Wertschöpfung – nicht auf teure Versicherungsversprechen.
Robert C. Merton
Nobelpreis für Wirtschaft
Merton bewies: Garantien in Altersvorsorgeprodukten verursachen astronomische, versteckte Kosten im Hintergrund. Sein Fazit: Gerade bei langen Laufzeiten haben traditionelle Garantien in der Altersvorsorge von Unternehmern nichts zu suchen.
Der globale Vergleich:
Norwegen und Schweden machen es mit ihren Staatsfonds vor: Sie investieren direkt in die Wertschöpfung von über 1.300 Weltmarktführern. Ohne Garantien, ohne Sicherungsvermögen. Das Einzelrisiko geht gegen Null. Als Selbstständiger oder GmbH-Inhaber hast du rechtlich das exklusive Privileg, genau diese Strategie für deine eigene Altersvorsorge zu nutzen.
Der wissenschaftliche Beweis
Die Nobelpreisträger William F. Sharpe & Robert C. Merton bewiesen mathematisch:
Starre Kapitalgarantien verursachen astronomische Kosten und zerstören auf lange Sicht die Rendite von Unternehmern.
Das Vorbild: Die Staatsfonds von Norwegen und Schweden investieren direkt in die Weltwirtschaft – ohne Garantien, ohne Sicherungsvermögen, mit maximalem Erfolg.
Vergleichstabelle
Der Unterschied in Zahlen
Staatliches Standardmodell
Starres One-size-fits-all Massenprodukt
Vorgegebene Standard-Portfolios
Rein private Ebene (kein Firmenbezug)
Keine Prüfung bestehender Policen
Reine Online-Selbstbedienung
VersBroker Reform-Strategie
Maßgeschneidert auf Selbstständige & GGFs
100 % freie ETF-Wahl nach deinem Risikoprofil
Abgleich mit GmbH-Steuervorteilen
Aufdeckung von Renditefressern in Altverträgen
Persönliches Strategie-Sparring auf Augenhöhe
Dein Hebel in Zahlen: Was die richtige Strategie bedeutet
Geschäftsführer X
(Alter: 42 Jahre – 25 Jahre Restlaufzeit)
Ohne Reform-Strategie: ca. 420.000 € Endkapital
Mit Reform-Strategie: ca. 580.000 € Endkapital
Dein Vorteil: +160.000 € mehr Vermögen
Geschäftsführer Y
(Alter: 37 Jahre – 30 Jahre Restlaufzeit)
Ohne Reform-Strategie: ca. 520.000 € Endkapital
Mit Reform-Strategie: ca. 750.000 € Endkapital
Dein Vorteil: +230.000 € mehr Vermögen
Geschäftsführer Z
(Alter: 32 Jahre – 35 Jahre Restlaufzeit)
Ohne Reform-Strategie: ca. 650.000 € Endkapital
Mit Reform-Strategie: ca. 950.000 € Endkapital
Dein Vorteil: +300.000 € mehr Vermögen
* Die Berechnungen basieren auf einer durchschnittlichen ETF-Rendite von 5 % p.a. vs. 2,5 % bei klassischen Garantieverträgen. Bei längeren Laufzeiten steigt dieser Vorteil exponentiell.
Dein Hebel in Zahlen: Was die richtige Strategie bedeutet
Geschäftsführer X (42 Jahre):
· Ohne Reform-Strategie: ca. 420.000 € Endkapital
· Mit Reform-Strategie: ca. 580.000 € Endkapital
· Dein Vorteil: +160.000 € mehr Vermögen
Geschäftsführer Y (37 Jahre):
· Ohne Reform-Strategie: ca. 520.000 € Endkapital
· Mit Reform-Strategie: ca. 750.000 € Endkapital
· Dein Vorteil: +230.000 € mehr Vermögen
Geschäftsführer Z (32 Jahre):
· Ohne Reform-Strategie: ca. 650.000 € Endkapital
· Mit Reform-Strategie: ca. 950.000 € Endkapital
· Dein Vorteil: +300.000 € mehr Vermögen
Dein Weg zur optimalen Reform-Nutzung
Schritt 1
Analyse
15-Minuten-Check deines Ist-Zustands per Screen-Sharing
Schritt 2
Vergleich
Unabhängiger Filter aus über 180 Anbietern nach hocheffizienten Netto-Tarifen
Schritt 3
Umsetzung
Bereitstellung der rechtssicheren Gesellschafterbeschluss-Vorlage (DATEV-ready)
In 3 Schritten zur bAV-Optimierung
Schritt 1
1. Analyse:
15-Minuten-Check deines Ist-Zustands per Screen-Sharing.
Schritt 2
2. Vergleich:
Unabhängiger Filter aus über 180 Anbietern nach hocheffizienten Netto-Tarifen.
Schritt 3
3. Umsetzung:
Bereitstellung der rechtssicheren Gesellschafterbeschluss-Vorlage (DATEV-ready).
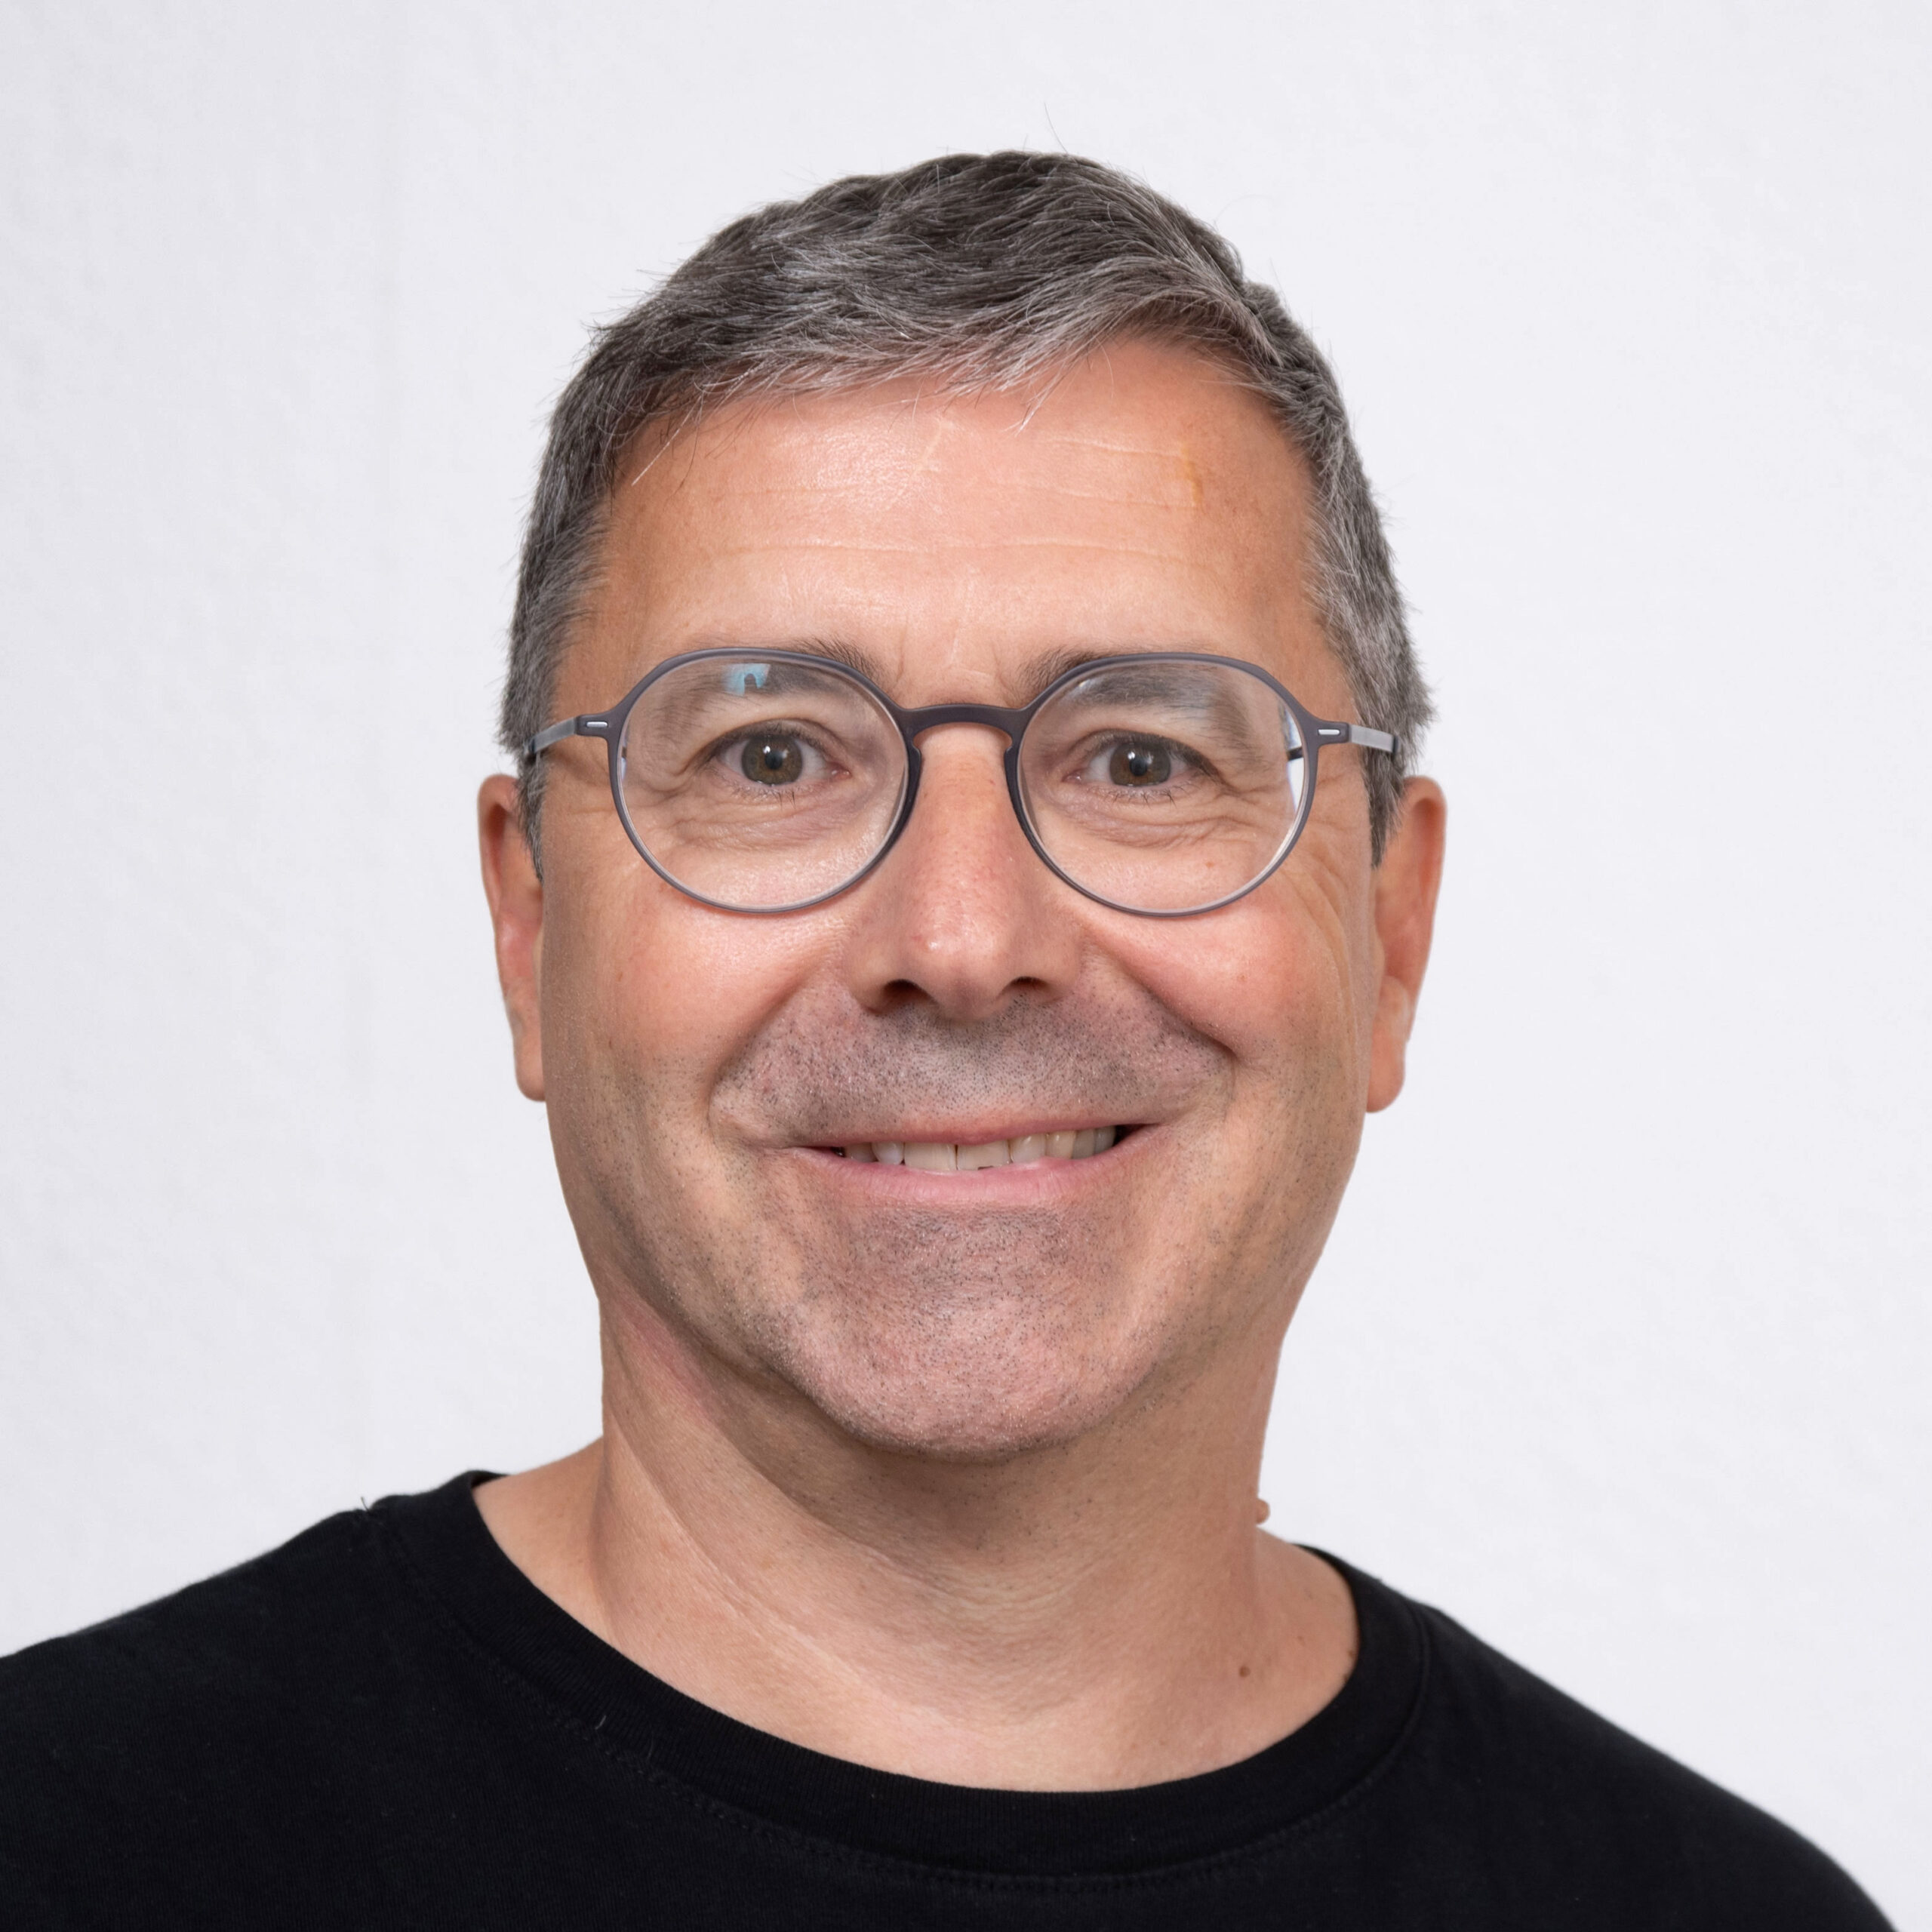
Karsten Bothe
Gründer VersBroker
Warum klassische Vermittler dir diese Strategie verschweigen.
Der entscheidende Unterschied: Ein gebundener Versicherungsvertreter (z. B. deiner Hausbank oder Allianz) steht rechtlich auf der Seite der Versicherungsgesellschaft und muss deren Standard-Altersvorsorgeprodukte und starre Garantieverträge verkaufen.
Als unabhängiger Versicherungsmakler (§ 34d GewO) stehen wir gesetzlich ausschließlich auf deiner Seite – wie dein Steuerberater oder Rechtsanwalt.
· Über 35 Jahre Markterfahrung in der Beratung von Unternehmern.
· Praxis-Konzept: Wir nutzen diese Strategien in unserer eigenen GmbH.
· Rentenreform-Know-how: Wir beraten täglich zu den neuen Chancen
· Wir beraten täglich zu den neuen Chancen des Altersvorsorgedepots – nicht zu Standardlösungen.
· Volle Marktauswahl: Unabhängiger Zugriff auf hocheffiziente Spezialtarife und neue Depot-Lösungen, die normalen Vertretern nicht zur Verfügung stehen.
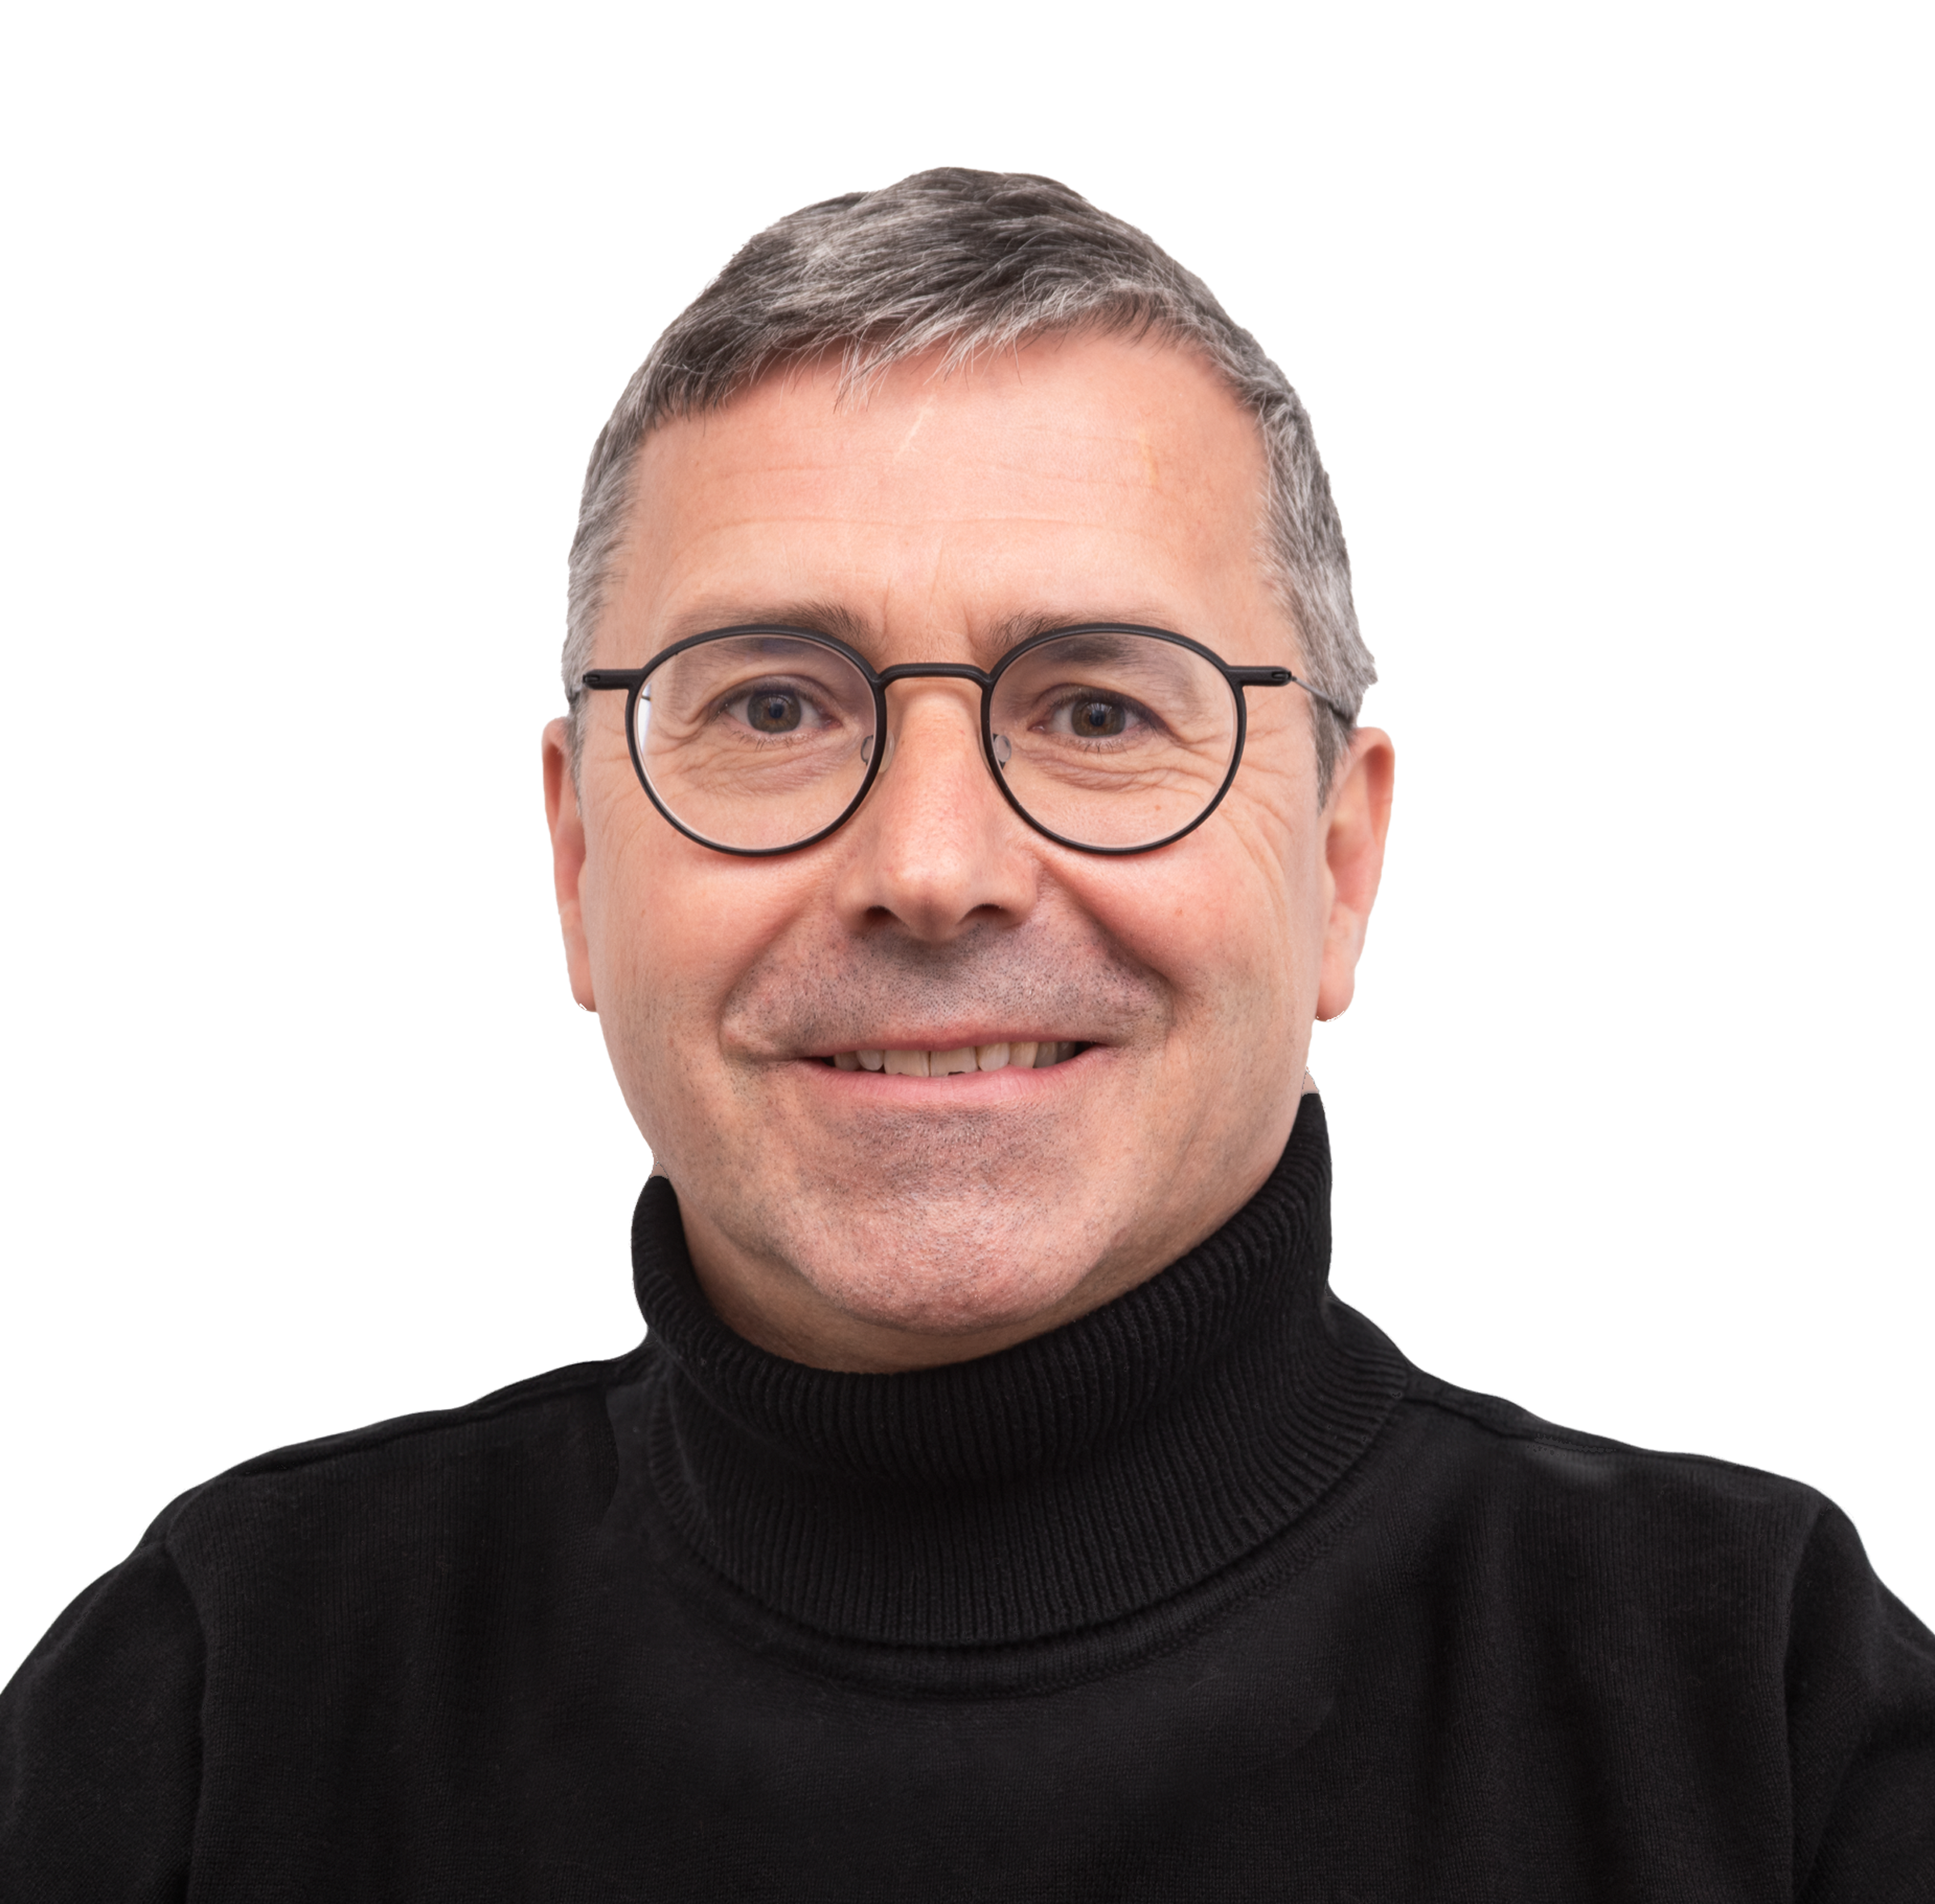
Karsten Bothe
Gründer VersBroker
Dein Partner (Versicherungsmakler vs. Vertreter)
Rechtliche Unabhängigkeit: Als freier Makler (§ 34d GewO) stehen wir gesetzlich auf deiner Seite – nicht auf der einer Versicherung.
Praxis-Expertise: Über 35 Jahre Erfahrung im GmbH-Sektor. Wir nutzen das ETF-Konzept in unserer eigenen GmbH.
Deine persönliche Rentenreform-Analyse
* Mathematische Berechnungsgrundlage
Die genannten Beispielwerte basieren auf einer vertraglichen Restlaufzeit von 25 Jahren und einem monatlichen bAV-Sparbeitrag von 644 € bzw. 676 € . Bei der Lohnkostenersparnis (161.200 €) wurde der Brutto-Aufwand der GmbH für eine private Netto-Anlage im Vergleich zur steuerfreien bAV-Betriebsausgabe berechnet . Beim Renditenachteil (196.880 €) wurde ein klassischer Garantievertrag (ca. 2 % Effektivrendite nach Kosten) mit einer freien 100 %-ETF-Strategie (ca. 5 % Effektivrendite nach Kosten) verglichen . Bei einer längeren Restlaufzeit erhöht sich dieser finanzielle Vorteil für den Geschäftsführer mathematisch deutlich, bei kürzerer Laufzeit fällt er entsprechend geringer aus. Drei konkrete Berechnungen für verschiedene Altersstufen findest du weiter oben auf dieser Seite.
Häufig gestellte Fragen zum Altersvorsorgedepot
Das Altersvorsorgedepot ist speziell für Selbstständige, Freiberufler und GmbH-Inhaber konzipiert. Es bietet dir die Flexibilität, die Arbeitnehmer in der Regel nicht haben. Allerdings: Ohne eine individualisierte Strategie droht die Gefahr, in ein Standardprodukt zu landen, das nicht zu deinem Risikoprofil und deinen schwankenden Unternehmereinkommen passt. Deshalb ist es entscheidend, deine Situation vorab analysieren zu lassen und genau das ist unser erster Schritt.
Das ist der größte Irrtum. William F. Sharpe und Robert C. Merton (beide Nobelpreisträger) haben mathematisch bewiesen: Starre Kapitalgarantien vernichten auf langen Laufzeiten die Rendite massiv. Ein Beispiel: Bei 30 Jahren Laufzeit verlierst du durch eine klassische Garantie (2,5 % Rendite) gegenüber einem ETF-Portfolio (5 % Rendite) über 300.000 € an Vermögen im Ruhestand. Das ist keine Sicherheit, das ist versteckte Armut im Alter. Die wahre Sicherheit liegt in breit gestreuter Wertschöpfung, nicht in Versicherungsversprechungen.
Ja, absolut. Das Altersvorsorgedepot steht sowohl Selbstständigen und Freiberuflern als auch GmbH-Inhabern offen. Der Unterschied: GmbH-Inhaber haben zusätzlich den Steuerhebel, Beiträge als Betriebsausgaben geltend zu machen (bis zu 45 % Steuerersparnis). Einzelunternehmer nutzen es über die private Vorsorge mit Steuerbegünstigung. In beiden Fällen lohnt sich eine individuelle Beratung, um keine Chancen zu verschenken.
Das ist eine berechtigte Sorge und genau der Grund, warum eine strategische Vermögensstrukturierung so wichtig ist. Mit einer diversifizierten ETF-Strategie (nicht ein Einzelwert, sondern über 1.300 Weltmarktführer wie Norwegen und Schweden es vormachen) sinkt dein Einzelrisiko gegen Null. Historisch gesehen: Wer in den letzten 30 Jahren auf breite, globale Indizes gesetzt hat, ist selbst durch mehrere Crashs mit deutlich höherer Rendite herausgekommen als mit garantierten Verträgen. Das ist nicht Hoffnung, das ist Mathematik.